
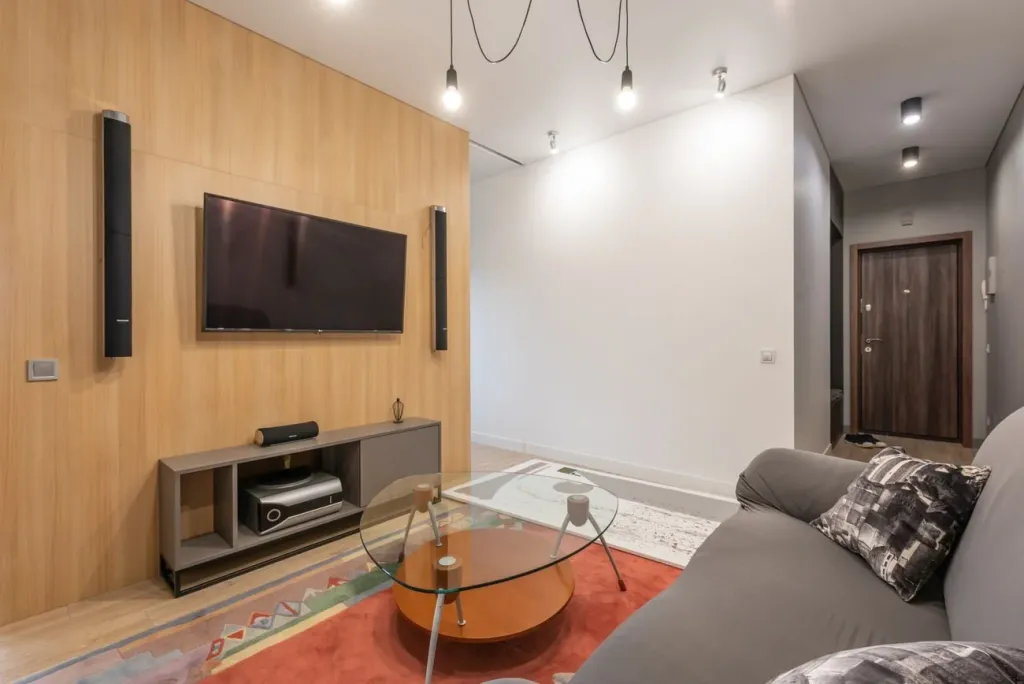
Telewizor w salonie, laptop, zmywarka i pralka razem potrafią kosztować tyle, co spory kawałek budżetu domowego, a mimo to rzadko mają swój spis. Przy podpisywaniu polisy mieszkaniowej cenę takiego sprzętu często szacuje się z pamięci, bez dokumentów i bez konkretnej listy.
Jak zrobić taki spis krok po kroku i na co zwrócić uwagę przy wyborze zakresu ochrony, pokazuje poradnik dostępny pod adresem https://ubezpieczeniemieszkania-porownywarka.pl/poradnik/od-czego-ubezpieczyc/.
Po co w ogóle spisywać sprzęt RTV i AGD
Spis wyposażenia porządkuje wybór polisy: pokazuje, ile realnie warte jest wyposażenie mieszkania, zamiast szacunku na oko. Ubezpieczyciela interesuje nie ogólne wrażenie zamożności gospodarstwa domowego, tylko suma przypisana do ubezpieczenia ruchomości domowych, czyli mebli, elektroniki i pozostałego wyposażenia.
Telewizory, laptopy, konsole, pralki, lodówki i zmywarki to zwykle najdroższa część takiego spisu, bo starzeją się inaczej niż meble i łatwo o pomyłkę przy szacowaniu ich aktualnej ceny odkupienia. Osobna pozycja dla elektroniki i sprzętu domowego ułatwia rozmowę o odpowiednim zakresie ochrony.
Pokój po pokoju: jak liczyć wyposażenie
Najprostsza metoda to przejście przez mieszkanie pomieszczenie po pomieszczeniu i zapisanie tego, co się w nim znajduje, zamiast próby przypomnienia sobie wszystkiego naraz. W praktyce dobrze jest uwzględnić:
-
salon: telewizor, sprzęt audio, konsola do gier, meble tapicerowane
-
kuchnia: lodówka, zmywarka, piekarnik, mikrofalówka, drobny sprzęt AGD
-
sypialnie: laptopy, tablety, sprzęt do ćwiczeń, biżuteria i zegarki
-
łazienka: pralka, suszarka, szczoteczki elektryczne
-
przedpokój i piwnica: rowery, narzędzia, sprzęt sezonowy
-
garaż lub balkon: sprzęt ogrodowy, opony, rowery dzieci
Paragony, zdjęcia i numery seryjne jako dowód zakupu
Paragon albo faktura potwierdza cenę zakupu i datę, co przy nowszym sprzęcie jest najprostszym dowodem jego ceny. Gdy dokumentu zakupu brakuje, pomaga zdjęcie sprzętu w mieszkaniu razem z widoczną tabliczką znamionową albo numerem seryjnym.
Taki materiał lepiej trzymać poza samym mieszkaniem, na przykład w chmurze albo w skrzynce mailowej, żeby był dostępny nawet wtedy, gdy dostępu do domu akurat nie ma. Regularne zdjęcie całego pomieszczenia, nie tylko pojedynczych przedmiotów, dodatkowo pokazuje, jak wyposażenie wygląda w kontekście reszty wnętrza.
Odtworzeniowa czy rynkowa: jak liczyć sumę ubezpieczenia
Suma ubezpieczenia powinna odpowiadać albo kosztowi odkupienia podobnego sprzętu od nowa, albo jego cenie rynkowej, zależnie od tego, co przewidują warunki polisy (OWU). Zbyt niska suma oznacza niedoubezpieczenie, czyli niższe świadczenie niż realna wartość wyposażenia mieszkania.
Mury, elementy na stałe związane z wnętrzem, na przykład zabudowa kuchenna czy podłogi, oraz ruchomości domowe mają zwykle osobne sumy w tej samej polisie. Zestawienie takich elementów obok siebie i porównanie ich zakresu w różnych ofertach ułatwia serwis ubezpieczeniemieszkania-porownywarka.pl.
Zabezpieczenia mieszkania a ochrona od kradzieży
Włamanie w rozumieniu polisy oznacza, że ktoś dostał się do wnętrza po sforsowaniu zamka, drzwi albo okna, a nie przez zwykłe niedopatrzenie, na przykład niedomknięte drzwi balkonowe. Warunki ubezpieczenia mieszkania od kradzieży zwykle wymagają konkretnych zabezpieczeń, takich jak atestowane zamki, i ustalają osobne limity dla biżuterii, gotówki czy sprzętu elektronicznego.
Dlatego drogi laptop, aparat fotograficzny albo kolekcja zegarków mogą wymagać wyższego limitu niż standardowy, zwykły sprzęt AGD. Zabezpieczenia, lokalizacja i piętro mieszkania wpływają też na wysokość składki, więc opis instalacji alarmowej czy drzwi antywłamaniowych ma znaczenie przy wypełnianiu wniosku.
Checklista przed rozmową o polisie
Zanim wybierzesz zakres ochrony, warto zebrać kilka rzeczy naraz, zamiast dopisywać je w pośpiechu tuż przed podpisaniem umowy:
1. spis wyposażenia pokój po pokoju, z orientacyjną ceną każdej rzeczy
2. paragony, faktury albo zdjęcia z numerem seryjnym sprzętu
3. informacja o zabezpieczeniach: zamki, alarm, drzwi antywłamaniowe
4. lista cennych przedmiotów wymagających osobnego limitu ochrony
5. data ostatniego remontu, jeśli podnosił standard stałych elementów mieszkania
Z takim zestawem łatwiej porównać zakres kilku ofert i sprawdzić, czy proponowana suma faktycznie pokrywa koszt odkupienia sprzętu i mebli w mieszkaniu. Dodatkowe wskazówki, jak czytać warunki polisy mieszkaniowej krok po kroku, zebrano w dziale porad.
Artykuł sponsorowany

